Расчёт фиксированных взносов ИП за 2026 год — заполните онлайн и распечатайте
ИП: заплатите фиксированные взносы за 2026 год до 28 декабря
Сроки и разборы — в канале «ИП и бухгалтерия» → · Этот документ в приложении →
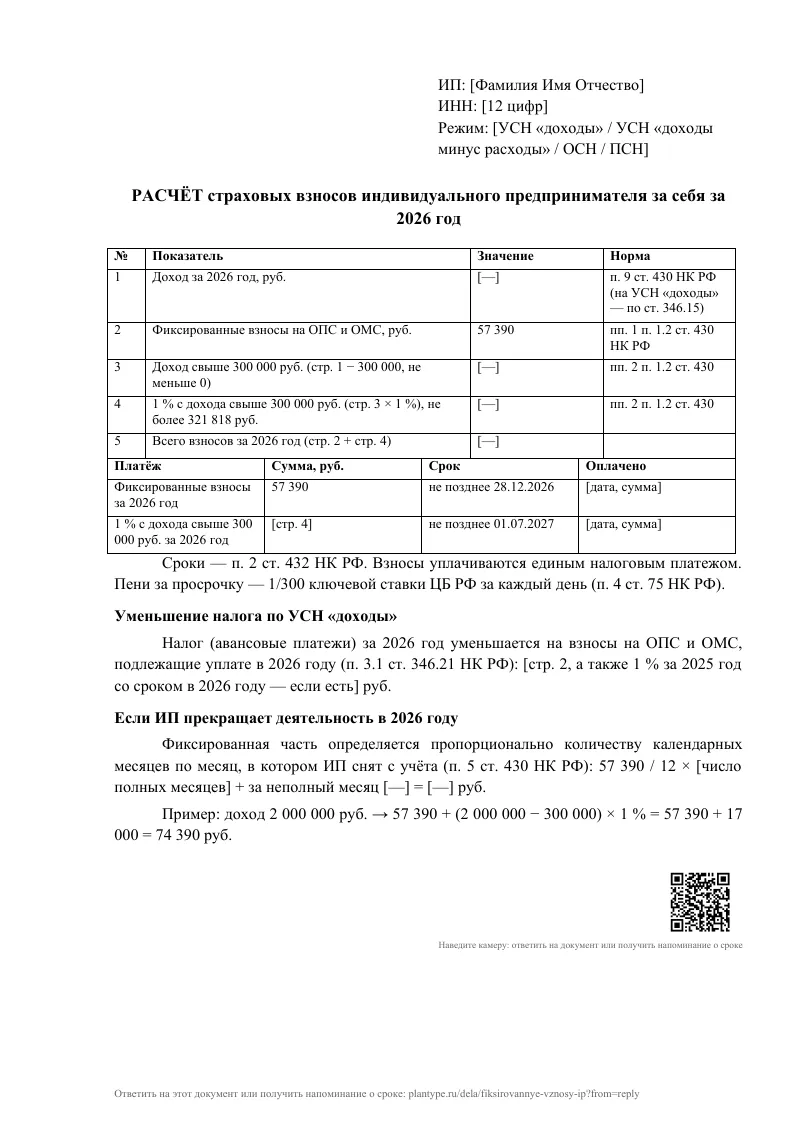
Коротко. Фиксированные взносы ИП за 2026 год — 57 390 ₽, заплатить их нужно не позднее 28 декабря 2026 года (пп. 1 п. 1.2 ст. 430, п. 2 ст. 432 НК). С дохода свыше 300 000 ₽ — ещё 1 %, но не больше 321 818 ₽, не позднее 1 июля 2027 года. Расчёт открыт на этой странице.
- Документ уже открыт — заполните прямо здесь, распечатайте или скачайте Word и PDF. Без регистрации.
- Срок посчитан от вашей даты: по закону фиксированные взносы — не позднее 28 декабря, 1 % — до 1 июля следующего года.
- Подпись прямо в документе — сохраните дело в PlanType и подпишите в Диске: видно, что и когда вы отправили.
- Нормы 2026 года сверены по действующим редакциям: в популярных образцах пишут «1 % с дохода свыше 300 000 ₽ платят до 28 декабря», а по закону — до 28 декабря — фиксированные 57 390 ₽, а 1 % — не позднее 1 июля следующего года (п. 2 ст. 432 НК).
 Открываем документ в редакторе…
Впишите доход за 2026 год — формулу 1 % и сроки я уже расставила.
Я готовлю документ и считаю сроки по закону. Это не юридическая консультация и не гарантия результата.Расчёт взносов уже открыт в редакторе: впишите доход за год — по формуле получится 1 % сверх 300 000 ₽. Фиксированная часть за 2026 год — 57 390 ₽, срок — 28 декабря 2026 года.
Документ уже открыт — впишите свои данные прямо в него. Это ваша копия: другие посетители её не видят.
Напомнить за 3 дня до срокаНапоминание — в PlanType: бесплатная регистрация, документ с правками сохранится вместе со сроком.
Фиксированные 57 390 ₽ — не позднее 28 декабря 2026, 1 % — не позднее 1 июля 2027 года (п. 2 ст. 432 НК). Запас в неделю — наш совет, а не срок закона.Код для сайта юриста, блога или школы: на странице появятся калькулятор срока и ссылка на этот документ.
Сохраните дело в PlanType
В PlanType документ остаётся у вас: в Диске, со сроком в задачах и перепиской. Подпишите его в Диске — подпись фиксирует текст и дату; скачайте подписанный PDF или отправьте получателю подписанную копию. Регистрация бесплатная, за минуту.
Зарегистрироваться и сохранить
Документ с вашими правками перенесётся в «Мой диск» сразу после регистрации и откроется.
Что делать по шагам
- Посчитайте доход за 2026 год. На УСН «доходы» — доходы по ст. 346.15 НК; для других режимов правило — в п. 9 ст. 430. Доход до 300 000 ₽ включительно — платите только фиксированную часть.
- Фиксированная часть — 57 390 ₽. Это общий взнос на пенсионное и медицинское страхование за 2026 год. Срок — не позднее 28 декабря 2026 года. Платится и при нулевом доходе.
- 1 % сверх 300 000 ₽. (Доход − 300 000 ₽) × 1 %, но не больше 321 818 ₽ за 2026 год. Срок — не позднее 1 июля 2027 года.
- Заплатите единым налоговым платежом. Пополните единый налоговый счёт к сроку: взносы спишутся с него.
- Уменьшите налог по УСН «доходы». ИП уменьшают налог и авансы на взносы, подлежащие уплате в этом году: фиксированные 57 390 ₽ уменьшают налог за 2026 год.
- Закрываете ИП в этом году? Фиксированная часть считается пропорционально календарным месяцам до месяца, в котором ИП снят с учёта.
- Опоздали. За каждый день просрочки — пени 1/300 ключевой ставки ЦБ.
Что говорит закон
- Ст. 430, п. 1.2: 57 390 ₽ за 2026 год при доходе до 300 000 ₽; сверх — 1 % с дохода свыше 300 000 ₽, но не более 321 818 ₽ за 2026 год (за 2027 год — 61 154 ₽ и не более 342 923 ₽).
- Ст. 430, п. 5 и 9: при прекращении деятельности — пропорционально месяцам; доход на УСН «доходы» — по ст. 346.15.
- Ст. 432, п. 2: фиксированные взносы — не позднее 28 декабря текущего года, 1 % с дохода свыше 300 000 ₽ — не позднее 1 июля следующего года.
- Ст. 346.21, п. 3.1: ИП на УСН «доходы» уменьшают налог (авансы) на взносы на пенсионное и медицинское страхование, подлежащие уплате в данном налоговом периоде по ст. 430.
- Ст. 75, п. 4: пени для ИП — 1/300 ключевой ставки ЦБ за каждый день просрочки.
Что неверно пишут в интернете
| Пишут | Как по закону |
|---|---|
| 1 % с дохода свыше 300 000 ₽ платят до 28 декабря | до 28 декабря — фиксированные 57 390 ₽, а 1 % — не позднее 1 июля следующего года (п. 2 ст. 432 НК) |
Вопросы
- Расчёт фиксированных взносов ИП за 2026 год: что делать и в какой срок?
- Фиксированные взносы ИП за 2026 год — 57 390 ₽, заплатить их нужно не позднее 28 декабря 2026 года (пп. 1 п. 1.2 ст. 430, п. 2 ст. 432 НК). С дохода свыше 300 000 ₽ — ещё 1 %, но не больше 321 818 ₽, не позднее 1 июля 2027 года. Расчёт открыт на этой странице.
- Доход 2 000 000 ₽ — сколько платить?
- 57 390 ₽ до 28 декабря 2026 года и (2 000 000 − 300 000) × 1 % = 17 000 ₽ до 1 июля 2027 года. Всего 74 390 ₽ (пп. 2 п. 1.2 ст. 430, п. 2 ст. 432 НК).
- ИП не работал. Платить?
- Да: фиксированная часть установлена для дохода до 300 000 ₽ включительно, то есть и для нулевого (пп. 1 п. 1.2 ст. 430 НК).
- Есть ли предел для 1 %?
- Да: за 2026 год взносы с дохода свыше 300 000 ₽ — не больше 321 818 ₽ (пп. 2 п. 1.2 ст. 430 НК). Это предел для доходов около 32,5 млн ₽ и выше.
Это готовые документы и расчёт сроков, а не юридическая консультация. Нормы сверены 28.10.2026 по Налоговому кодексу РФ и приказам ФНС.
Что может быть дальше
Другие дела
- Пришло налоговое уведомление или его нет: проверить и оплатить до 1 декабря
- Яндекс списал деньги после сбоя? Претензия и перерасчёт — заполните онлайн и распечатайте
- Рейс задержали или отменили? Вынужденный возврат и компенсация — заполните онлайн и распечатайте
- Каршеринг выставил штраф или ущерб? Претензия — заполните онлайн и распечатайте
- Маркетплейс удержал штраф? Оспорьте за 10 минут
- Банк заблокировал счёт по 115-ФЗ — что делать сегодня
- Нечем платить кредит — потребуйте кредитные каникулы
- Холодно в квартире — добейтесь перерасчёта за отопление
- Хочу снизить ставку по кредиту — что реально работает
- Пришёл судебный приказ о долге? Отмените его за 10 минут
- Приставы списали всю зарплату или пенсию с карты? Сохраните прожиточный минимум
- Звонят коллекторы? Запретите звонки официальным заявлением
- Прошло 20 дней, а страховая не платит по ОСАГО? Требуйте выплату и неустойку
- Вам оформили страховку вместе с кредитом? Верните деньги за 30 дней
- Взяли кредит в Альфа-Банке со страховкой? Верните деньги за 30 дней
- Пора проводить инструктаж по охране труда — протокол и журнал готовы
- Хотите, чтобы компания удалила ваши данные? Письмо готово
- Продавец не возвращает деньги за товар? Потребуйте за 10 минут
- Задерживают зарплату? Посчитайте дни и долг и требуйте своё
- Сдаёте отчёты по взносам за год? РСВ и ЕФС-1 — до 25 января
- Годовой 6-НДФЛ: сдайте до 25 февраля и сверьте суммы
- Закрываете 2026 год? Отчётность — в налоговую до 31 марта
- Второй родитель не платит на ребёнка? Подайте на алименты сегодня
- Залили соседи сверху — что делать прямо сейчас
- Контрагент не платит по договору? Начните взыскание сегодня
- Передумали учиться или ходить в зал? Верните деньги за курс, абонемент или подписку
- Взяли кредит в Сбербанке со страховкой? Верните деньги за 30 дней
- Кредит в ВТБ со страховкой? Верните деньги через СОГАЗ
- Кредит или кредитка Т-Банка со страховкой? Отключите и верните плату
- Wildberries выставил штраф? Оспорьте через досудебную претензию
- Ozon начислил штраф? Оспорьте начисление по закону
- Виновник ДТП без ОСАГО? Взыщите ущерб с него или с владельца машины
- Сокращение штата без ошибок: сроки, уведомления и вакансии
- Сотрудник не вышел на работу? Оформите прогул по шагам и в срок
- Вернуть деньги за подписку Яндекс Диск (Яндекс 360)
- Предстоит операция? Оставьте близким памятку и спокойно подготовьте документы
- Скоро роды? Оставьте близким памятку — пусть дома всё идёт своим чередом
- Уезжаете надолго? Оставьте близким памятку и доверенность
- Хотите вернуть налог? Посчитайте вычет за 3 года
- Хотите работать из дома? Посчитайте выгоду и попросите удалёнку
- Страховая отказала по ДМС? Претензия и жалоба уже открыты
- Как попросить повышение зарплаты: записка с цифрами уже готова
- Что входит в мой ДМС? Разберите свою программу за 15 минут
- Заявление на отпуск: образец и сколько вам заплатят
- Где мой полис ДМС и как записаться к врачу
- Семейная ипотека 2026: посчитайте ставку и платёж для вашей семьи
- Увольняетесь? Узнайте, до какого дня действует ДМС
- Материнский капитал: на что потратить и сколько останется
- Хотите ДМС на работе? Письмо руководителю с расчётом уже открыто
- Расчёт доз удобрений на планируемый урожай
- Выбираете ДМС для компании? Чек-лист сравнения уже открыт
- Коллективная жалоба жильцов: соберите подписи всего подъезда
- Совещание закончилось — протокол уже открыт
- Развод с детьми или с разделом имущества? Иск и соглашение уже составлены
- Нужно вступить в наследство? Заявление нотариусу и срок уже готовы
- Продаёте долю в квартире или доме? Сначала — извещение сособственникам
- Пришёл штраф ГИБДД, а вы не согласны? Жалоба и срок — здесь
- Дали в долг, а не возвращают? Требование и заявление в суд уже готовы
- Поручают чужую работу или не пускают после декрета? Документы уже составлены